

特斯拉Cybercab正在改写汽车保险业:当汽车变成“AI车”,谁还为司机投保?


分享到微信
請掃描以上二維碼
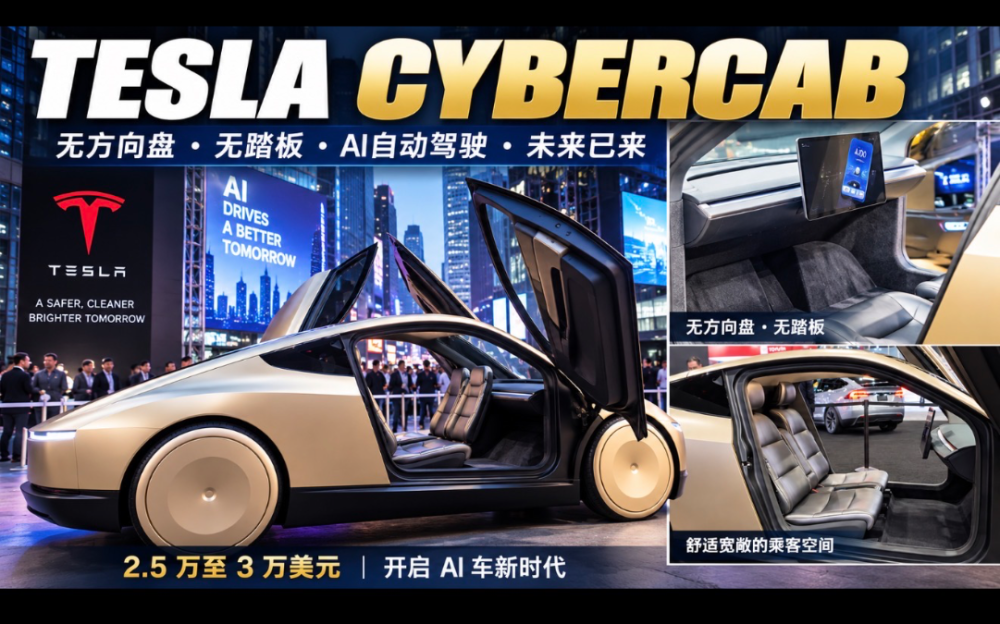
——无方向盘、无踏板,目标价格2.5万至3万美元,百年汽车保险模式面临重新定义
【美南新闻·泉深评论】汽车工业正在进入一个可能比“燃油车变电动车”更加深刻的时代。
过去十多年,特斯拉带来的最大冲击,是把汽车从燃油时代推向电动化和软件化;而现在,马斯克正在推动的Cybercab,则试图再跨出一步:把“人驾驶汽车”变成“AI驾驶汽车”。
这一步如果真正完成,受到冲击的绝不仅仅是传统汽车制造商。
汽车保险业,可能成为最早被迫重新设计商业模式的行业之一。
一、Cybercab最大的革命:连方向盘和踏板都不要了
Cybercab与今天普通意义上的电动车有本质区别。
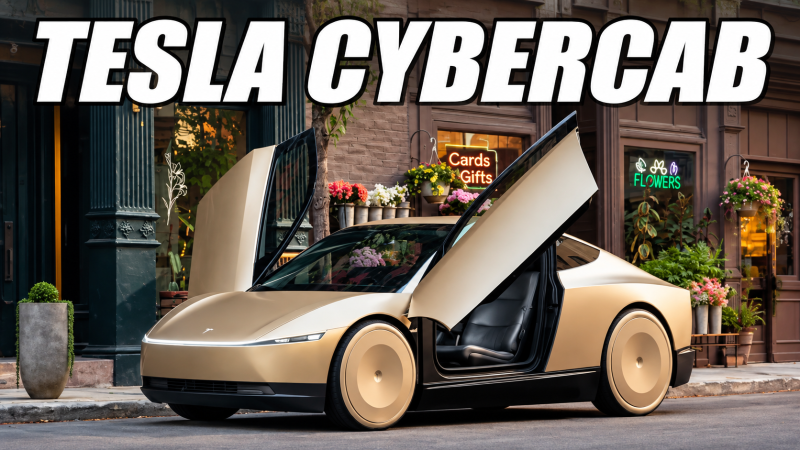
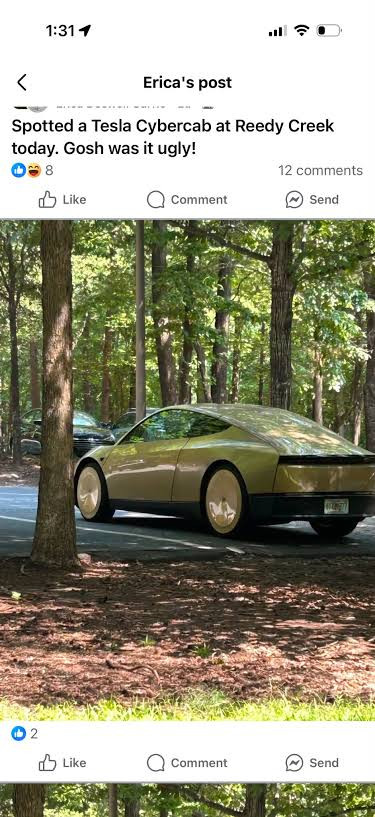
按照特斯拉Cybercab官方资料,Cybercab内部只有两个乘客座位,没有方向盘、没有油门踏板,也没有刹车踏板。特斯拉称其为全自动驾驶车辆,并表示车辆通过摄像头视觉及传感系统进行自主行驶。
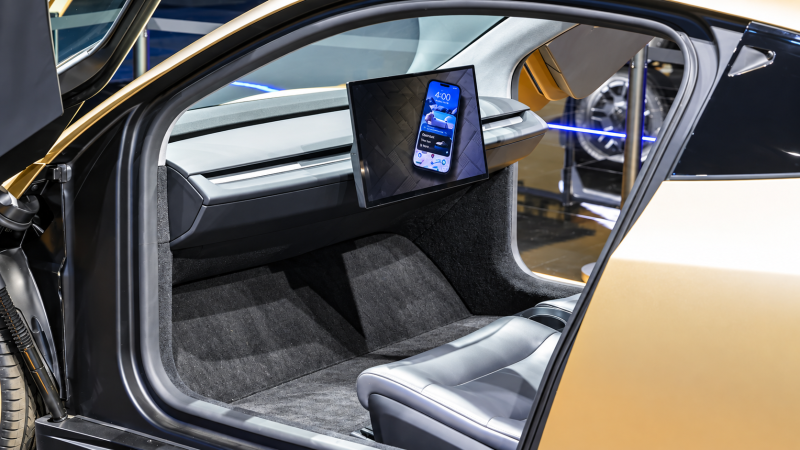
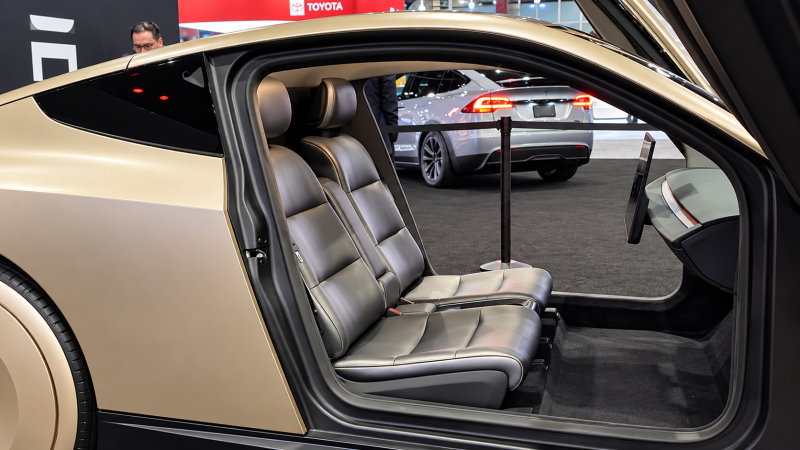
这意味着什么?
今天的Model 3、Model Y即使拥有先进的辅助驾驶功能,方向盘仍然在那里,人仍然可以成为驾驶者。
Cybercab则从车辆的物理设计上提出了完全不同的逻辑:
车里坐的是乘客,而不是司机。
方向盘消失,看似只是少了一个汽车零件,实际上却可能动摇传统汽车保险最基本的逻辑——保险公司究竟是在给谁的驾驶风险定价?
二、2.5万至3万美元,可能才是Cybercab最有杀伤力的地方
如果Cybercab售价10万美元,它可能只是少数企业和富裕消费者使用的科技产品,对整个保险市场的影响有限。
真正值得关注的是马斯克提出的低成本路线。
马斯克在Cybercab发布时提出,其价格将低于3万美元;此后他又把全自动驾驶低价车辆与约2.5万美元的成本级别联系起来。
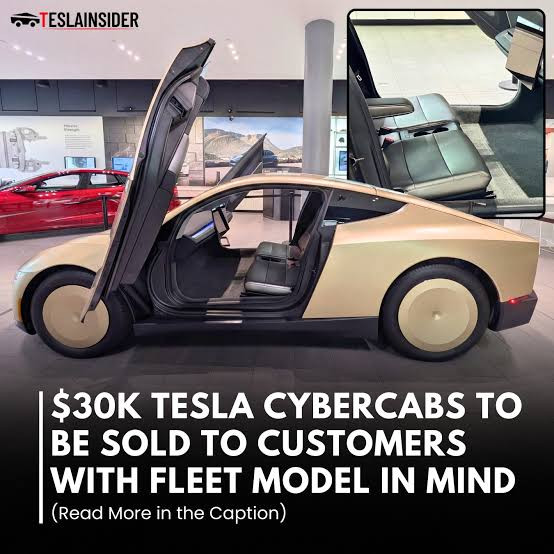
这个价格非常重要。
因为这意味着:
无方向盘+无踏板+纯电驱动+AI自动驾驶+2.5万至3万美元级别。
一旦这样的车辆能够大规模量产并获得监管许可,它就不再只是科技公司的概念产品,而可能进入普通消费者能够承担的价格区间。
届时,Cybercab冲击的将不只是汽车市场,而可能是整个与“人开车”有关的产业链。
三、保险公司过去计算的是“司机风险”,未来可能计算“AI风险”
传统汽车保险已经发展了一百多年,其基本逻辑始终围绕驾驶者展开。
一个人的年龄、驾驶历史、事故记录、违章情况、车辆类型、行驶里程以及所在地区等因素,都可能影响保险费率。
因为过去所有保险公司都有一个最基本的假设:
车必须由人驾驶。
但Cybercab正在挑战这个前提。
如果一辆车根本没有方向盘,也没有油门和刹车踏板,乘客从物理结构上就不是传统意义上的驾驶员,那么发生交通事故以后,第一个问题就变成:
到底是谁的责任?
是乘客?
是车辆所有者?
是Robotaxi运营公司?
是汽车制造商?
是自动驾驶软件?
还是AI系统出现判断错误?
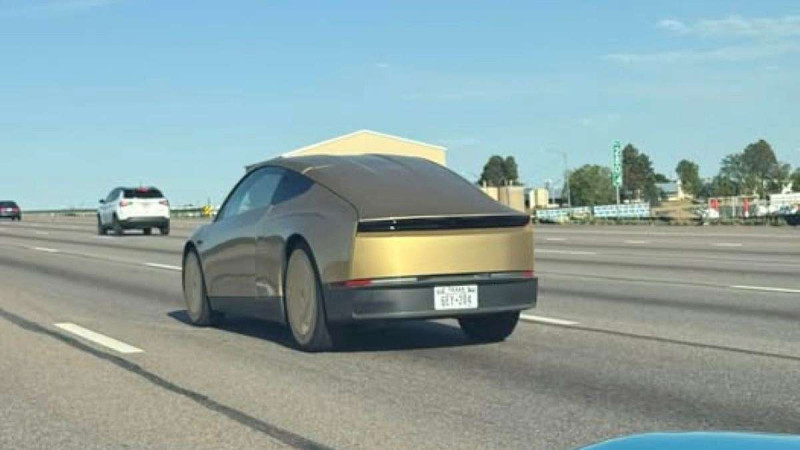
这将使传统的“驾驶员责任保险”逐渐面对一种完全不同的风险体系——产品责任、软件责任、算法责任、网络安全责任和车队运营责任可能变得越来越重要。
四、汽车保险可能从“保人”转向“保机器和算法”
这可能是Cybercab对保险行业最深层次的冲击。
过去保险公司问:
“这个人开车安全吗?”
未来保险公司可能必须问:
“这套AI系统安全吗?”
过去看的是驾驶员过去五年的事故记录;未来可能看的是某一个自动驾驶软件版本行驶了多少亿英里、发生多少事故。
过去驾驶员酒驾、疲劳驾驶、开车看手机都会增加风险。
AI不会喝酒,也不会因为夫妻吵架而分心,更不会因为连续工作十几个小时而打瞌睡。
但是AI有另一类风险:
摄像头可能失效,软件可能出现Bug,极端天气可能影响感知,服务器或通信系统可能出现问题,算法也可能在从未遇到过的道路环境中作出错误判断。
所以风险不会消失。
风险只是从“人的错误”,转移到了“机器和AI的错误”。
五、事故减少,并不意味着保险消失
有人可能认为,如果AI驾驶比人安全,那么未来就不需要汽车保险了。
这种判断可能过于简单。
保险仍然需要,因为车辆仍然可能发生碰撞、自然灾害、盗窃、火灾以及其他损失;更重要的是,自动驾驶事故一旦涉及软件和产品责任,单一案件的法律争议甚至可能更加复杂。
因此,未来保险业真正面对的不是“有没有保险”的问题,而是:
保险到底保什么?由谁购买?谁来承担最终责任?
个人驾驶保险的重要性可能下降,而制造商责任保险、自动驾驶系统责任保险、Robotaxi车队保险、网络安全保险等可能上升。
换句话说,汽车保险可能不会消失,但是传统汽车保险的结构可能被重新洗牌。
六、特斯拉甚至正在自己进入保险行业
还有一个不能忽视的变化:特斯拉自己已经进入汽车保险市场。
特斯拉保险官方页面显示,Tesla Insurance已经利用车辆本身产生的数据和Safety Score等指标,在部分地区进行与驾驶行为相关的保险定价;特斯拉还明确表示,在符合条件的地区,使用FSD(Supervised)的程度可以影响部分保险费率。
这件事情的意义非常大。
传统保险公司通常是通过统计模型去判断一辆汽车和一个司机的风险。
而特斯拉既制造汽车,又开发自动驾驶软件,还掌握车辆运行产生的大量数据,同时自己经营保险产品。
如果未来AI能够实时知道车辆状态、道路状况、驾驶模式和风险水平,那么保险定价甚至可能从过去的“一年一张保单”,变成更加动态的数据化风险定价。
这实际上已经不仅是汽车制造业的竞争。
而是:
汽车+AI+数据+保险+Robotaxi运营平台之间的竞争。
七、2.5万至3万美元一旦实现,冲击将成倍放大
因此,Cybercab的价格极其关键。
如果未来真正能够把没有方向盘、没有踏板的全自动驾驶车辆做到2.5万至3万美元级别,那么大量消费者就会提出一个非常现实的问题:
既然AI可以自己开,而且价格并不比普通汽车昂贵,我为什么还一定要自己开车?
更进一步,如果Robotaxi足够便宜,人们甚至会问:
我为什么还一定要拥有一辆汽车?
一辆Cybercab一天可以运行十几个小时,而私人汽车绝大多数时间停在车库或停车场。
如果这种经济模型成立,那么被重新定义的就不仅是汽车保险。
出租车、Uber和Lyft等网约车、租车公司、驾校、停车场、汽车维修体系乃至城市道路规划,都可能受到连锁影响。
八、未来也许不应该再叫“汽车”,而应该叫“AI车”
笔者认为,这是理解Cybercab最重要的一点。
传统汽车的核心关系是:
人驾驶机器。
Cybercab代表的则是:
AI驾驶机器,人只是乘客。
当方向盘消失、油门消失、刹车踏板消失以后,“驾驶”这个动作已经从人转移到了人工智能。
因此,未来这种产品也许不应该继续简单地称为传统意义上的“汽车”。
一个更符合时代特征的名字或许是:
AI车
传统汽车比的是发动机、变速箱、马力和操控性能。
AI车比的可能是芯片、算力、摄像头、神经网络、数据、算法以及自主决策能力。
汽车工业由此可能从机械工业,进一步转变成真正意义上的人工智能产业。
九、Cybercab真正冲击的是一个百年商业体系
Cybercab目前仍面临监管、安全验证、大规模制造以及商业化等现实挑战,因此今天就宣布传统汽车保险业即将消失,显然为时过早。
但是方向已经值得保险业高度警惕。
截至2026年10月,特斯拉已经把Cybercab加入其Robotaxi体系,并正在推进自动驾驶业务;路透社10月2日报道也指出,Cybercab已经进入特斯拉在德州的Robotaxi车队。
所以真正值得关注的问题已经不是:
“电动车会不会取代燃油车?”
而是另一个更加深刻的问题:
“当AI最终取代人类驾驶汽车以后,今天建立在‘人类驾驶风险’基础上的汽车保险体系,还能维持多久?”
马斯克真正想改变的,也许从来不只是一辆汽车。
他正在尝试改变的是人、汽车与道路之间已经延续一百多年的关系。
当一辆售价目标只有约2.5万至3万美元、没有方向盘、没有踏板、能够由AI自己驾驶的Cybercab大规模走上道路时,人类也许会第一次真正意识到:
汽车时代并没有结束,但“人驾驶汽车”的时代,可能已经开始进入倒计时。
而汽车保险业,也必须为这个“AI车时代”提前重新计算自己的未来。
请点击链接聆听歌曲《世界被AI 重新编写》:
https://v.kuaishou.com/ndzKG10L
分享到微信
請掃描以上二維碼